
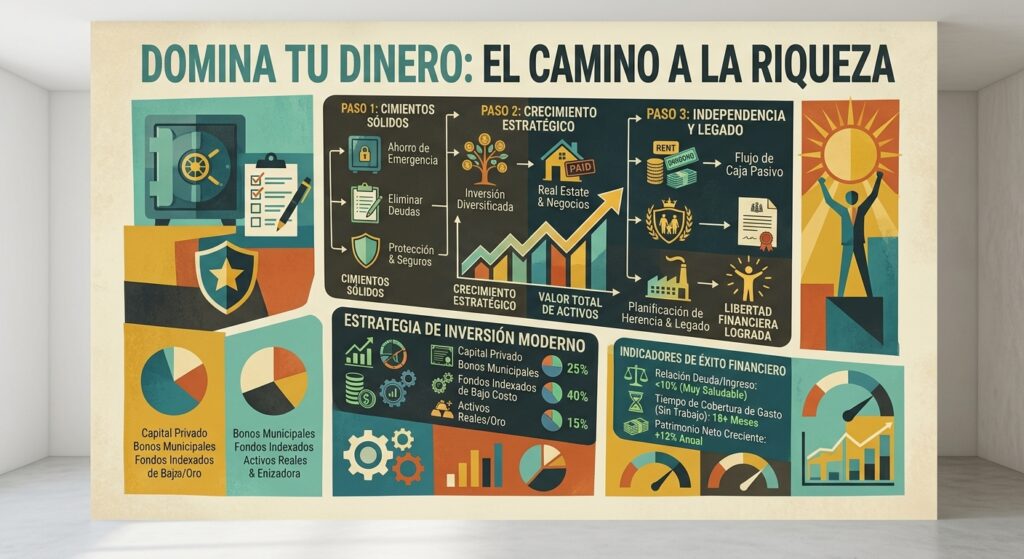
En un mundo donde la economía cambia a un ritmo acelerado y la incertidumbre es la única constante, las finanzas han dejado de ser un asunto reservado para contadores, economistas o grandes inversores de Wall Street. Hoy en día, la educación financiera es una habilidad de supervivencia urbana y la clave para construir verdadera libertad personal.
El dinero, en sí mismo, es solo un instrumento. No te hace ni más sabio ni más feliz por el simple hecho de acumularlo; pero la forma en que lo administras determina el nivel de tranquilidad con el que vives, la calidad de tus opciones de vida y el margen de maniobra que tienes frente a los imprevistos.
1. El Mito de «Necesito Ganar Más para Estar Bien»
El error más común en la gestión del dinero es pensar que todos los problemas financieros se resuelven con un aumento de sueldo. Si bien un ingreso más alto ayuda, la realidad demuestra que sin control financiero, a mayor ingreso, mayor es el gasto. Esto es lo que popularmente se conoce como la carrera de la rata: trabajar más para gastar más, sin construir jamás un patrimonio real.
La base del éxito económico no radica únicamente en cuánto dinero entra a tu cuenta, sino en cuánto de ese dinero logras retener y multiplicar.
2. Los Tres Niveles de la Salud Financiera
Para saber en qué punto de tu camino te encuentras, es útil dividir las finanzas en tres niveles progresivos:
Nivel 1: Estabilidad (Sobrevivir)
En esta fase, el objetivo es dejar de vivir «al día» o de cheque en cheque.
- Presupuesto consciente: Saber exactamente a dónde va cada euro o dólar. No se trata de privarte de todo, sino de priorizar los gastos que realmente aportan valor a tu vida.
- Eliminación de deudas destructivas: Las tarjetas de crédito y los préstamos de consumo a altas tasas de interés son el mayor obstáculo para construir riqueza. Liquidarlos debe ser tu prioridad absoluta.
Nivel 2: Seguridad (Protegerte)
Una vez que tus ingresos superan tus gastos y has liquidado tus deudas malas, es momento de construir una red de seguridad.
- Fondo de emergencia: Reservar de 3 a 6 meses de tus gastos indispensables en una cuenta segura y líquida. Este fondo no es para vacaciones ni lujos; es la barrera que evita que caigas en deudas cuando surjan imprevistos médicos, reparaciones o periodos de desempleo.
- Planificación de riesgos: Contar con los seguros adecuados (salud, vida, hogar) para blindar tu patrimonio.
Nivel 3: Libertad (Multiplicar)
Aquí es donde el dinero pasa de ser una preocupación a convertirse en una herramienta de crecimiento.
- Inversión constante: Dejar el dinero en una cuenta bancaria tradicional significa perder capacidad adquisitiva año tras año debido a la inflación.
- Creación de activos: Invertir en fondos indexados, acciones, bienes raíces o negocios que generen ingresos pasivos y crezcan mediante el interés compuesto.
3. La Mentalidad Financiera: La Diferencia entre Ahorrar e Invertir
Existe una gran diferencia conceptual entre la persona que ahorra y la que invierte:
| Ahorrador | Inversor |
| Guarda dinero para no gastarlo hoy. | Pone a trabajar su dinero para que genere más dinero mañana. |
| Su enemigo principal es la inflación. | Utiliza el interés compuesto a su favor. |
| Enfocado en la seguridad inmediata. | Enfocado en el crecimiento a largo plazo. |
Ahorrar es el primer paso indispensable, pero es la inversión estratégica lo que te permite alcanzar metas verdaderamente ambiciosas, como la jubilación anticipada, la compra de un inmueble o la independencia financiera.
4. Pasos Prácticos para Empezar Hoy Mismo
No necesitas ser un experto ni contar con grandes sumas de dinero para tomar las riendas de tus finanzas personales:
- Haz una auditoría de tus finanzas: Revisa los extractos bancarios de los últimos tres meses. Identifica «gastos hormiga» o suscripciones que no utilices.
- Págate a ti mismo primero: Tan pronto como recibas tus ingresos, destina un porcentaje fijo (por ejemplo, el 10% o el 15%) directamente a tus ahorros o inversiones antes de pagar cualquier otro gasto.
- Automatiza tus finanzas: Configura transferencias automáticas a tus cuentas de ahorro e inversión para eliminar la tentación de gastar ese dinero.
- Invierte en tu educación: Lee libros clásicos de finanzas, escucha podcasts especializados y mantente informado. Tu capacidad de generar ingresos e invertir sabiamente dependerá siempre de tus conocimientos.
Conclusión
Gestionar tus finanzas de manera inteligente no se trata de vivir con privaciones o de obsesionarse con los números, sino de comprar tranquilidad y libertad de elección. El mejor momento para empezar a cuidar tu dinero fue hace diez años; el segundo mejor momento es hoy.
Aviso legal / Disclaimer
El contenido publicado en FinanzasSimple tiene un propósito exclusivamente informativo y educativo. Ninguna de las informaciones presentadas constituye un asesoramiento financiero, legal o de inversión personalizado. Antes de tomar decisiones financieras importantes, se recomienda consultar con un profesional o asesor financiero cualificado.